


Revenue adalah pendapatan yang dihasilkan dari aktivitas bisnis sesuai transaksi dan prinsip pengakuan pendapatan yang berlaku. Dalam percakapan sehari-hari revenue sering disamakan dengan omzet, padahal laporan keuangan dapat memerlukan penyesuaian atas retur, diskon, pajak yang dipungut untuk pihak lain, serta waktu pengakuan barang atau jasa yang telah diserahkan.
Perhitungan sederhana harga jual × jumlah unit terjual bermanfaat untuk memperkirakan total penjualan produk dengan harga seragam. Namun, untuk usaha dengan banyak jenis produk, langganan, potongan, atau transaksi melalui perantara, angka pendapatan sebaiknya dihitung berdasarkan rincian transaksi dan aturan akuntansi yang sesuai.
Contoh Menghitung Revenue Toko Online
Misalkan toko menjual 250 unit dengan harga Rp100.000, sehingga nilai penjualan kotor awal adalah Rp25.000.000. Pada periode yang sama terdapat retur Rp1.000.000 dan diskon yang mengurangi harga transaksi Rp500.000. Maka pendapatan penjualan setelah kedua pengurang tersebut dalam ilustrasi ini adalah Rp23.500.000, sebelum mempertimbangkan komponen akuntansi lain yang relevan.
| Komponen | Nilai |
|---|---|
| Penjualan awal (250 × Rp100.000) | Rp25.000.000 |
| Retur | −Rp1.000.000 |
| Diskon transaksi | −Rp500.000 |
| Revenue penjualan setelah pengurang | Rp23.500.000 |
Angka ini bukan laba. Untuk menghitung profit, bisnis masih harus memperhitungkan harga pokok penjualan, gaji, sewa, pemasaran, biaya platform, dan beban lain sesuai jenis laba yang dihitung. Arus kas juga berbeda: pelanggan bisa membayar lebih awal atau belakangan, sementara pengakuan revenue mengikuti pemenuhan kewajiban dalam kontrak.
Untuk menghitung pertumbuhan antarperiode, gunakan rumus growth rate sebagai pendukung analisisnya.

Rumus Total, Average, dan Marginal Revenue
Total Revenue (TR)
Untuk satu produk dan harga tetap, TR = P × Q, dengan P harga per unit dan Q unit terjual. Untuk banyak produk, jumlahkan P×Q per produk lalu perhitungkan pengurang transaksi yang relevan.
Average Revenue (AR)
AR = TR / Q. Jika Rp50 juta berasal dari 1.000 unit, AR adalah Rp50.000 per unit. Pada bisnis berbasis transaksi, ukuran berbeda seperti average order value (AOV) bisa lebih sesuai dibandingkan AR per unit.
Koreksi nilai penjualan dapat ditelusuri melalui rumus penjualan bersih sebagai pendukung analisisnya.
Marginal Revenue (MR)
MR = perubahan TR / perubahan Q. Jika total revenue naik dari Rp50 juta menjadi Rp55 juta akibat penjualan 100 unit tambahan, MR rata-rata untuk kenaikan tersebut adalah Rp50.000 per unit. Dalam teori ekonomi, marginal revenue mengacu perubahan revenue akibat perubahan output yang sangat kecil; pendekatan diskret ini adalah estimasi praktis.
Gross Revenue, Net Revenue, dan Revenue Recognition
Istilah gross revenue dan net revenue dalam laporan internal sering digunakan untuk membedakan nilai penjualan awal dari penjualan setelah pengurang seperti diskon dan retur. Namun, definisi manajerial harus dituliskan konsisten. Dalam pelaporan akuntansi, pertanyaan apakah perusahaan bertindak sebagai principal atau agent juga dapat memengaruhi apakah nilai transaksi disajikan secara bruto atau hanya komisi/neto.
Menurut IFRS 15, pengakuan pendapatan mengikuti lima langkah: identifikasi kontrak, identifikasi kewajiban pelaksanaan, penentuan harga transaksi, alokasi harga ke kewajiban, dan pengakuan ketika kewajiban dipenuhi. Karena itu uang diterima tidak selalu langsung menjadi revenue pada saat yang sama; contoh langganan prabayar perlu disesuaikan dengan layanan yang telah diberikan.
Mengukur Pertumbuhan Revenue dan Kualitas Pendapatannya
Sebelum menafsirkan angka, pelajari prinsip data-driven marketing sebagai pendukung analisisnya.
Jika revenue kuartal pertama Rp200 juta dan kuartal kedua Rp230 juta, growth rate kuartalan adalah (230−200)/200 ×100%=15%. Namun, keputusan bisnis yang baik juga memantau margin, konsentrasi pelanggan, pendapatan berulang, piutang, retensi, dan biaya memperoleh pelanggan.
Peningkatan penjualan yang berasal dari promosi besar belum tentu menguntungkan jika diskon lebih tinggi daripada margin kontribusi. Analisis penjualan sebaiknya menggabungkan data transaksi dan performa saluran pemasaran.
Apa Itu Revenue?
Revenue adalah pendapatan yang diperoleh oleh suatu perusahaan melalui kegiatan penjualan barang atau jasa kepada konsumen. Revenue menjadi salah satu indikator utama dalam mengukur kinerja keuangan suatu perusahaan, memberikan gambaran tentang seberapa baik perusahaan dalam menarik konsumen dan menjual produk atau layanan mereka. Dengan mengamati tingkat revenue, perusahaan dapat menilai keberhasilan strategi penjualan dan pemasaran yang diterapkan.
Hasil penjualan juga berhubungan dengan rumus conversion rate sebagai pendukung analisisnya.
Secara sederhana, revenue dihitung sebagai total uang yang diterima dari penjualan, setelah dikurangi dengan diskon, potongan harga, dan biaya lainnya yang terkait dengan transaksi penjualan. Revenue sering kali disebut sebagai pendapatan bruto karena belum dikurangi oleh biaya operasional, pajak, atau pengeluaran lainnya. Ini berbeda dari profit (keuntungan), yang dihitung setelah semua biaya pengeluaran dikurangkan dari revenue. Jadi, revenue menunjukkan total pendapatan yang dihasilkan tanpa pengurangan, sedangkan profit adalah pendapatan bersih yang diperoleh setelah semua pengeluaran dihitung.
Jenis-jenis Revenue
Revenue atau pendapatan merupakan elemen penting dalam laporan keuangan perusahaan yang mencerminkan total pendapatan yang diperoleh dari berbagai aktivitas bisnis. Revenue bisa berasal dari berbagai sumber, tergantung pada jenis kegiatan yang dijalankan oleh perusahaan. Secara umum, revenue dibagi menjadi dua kategori utama: Operating Revenue dan Non-Operating Revenue. Berikut penjelasan lebih rinci mengenai kedua jenis revenue tersebut beserta contohnya:
1. Operating Revenue
Operating Revenue adalah pendapatan yang dihasilkan dari aktivitas inti atau kegiatan operasional utama perusahaan. Pendapatan ini mencerminkan hasil dari penjualan barang atau jasa yang merupakan produk utama dari bisnis tersebut. Misalnya, jika sebuah perusahaan bergerak di bidang manufaktur elektronik, maka Operating Revenue mereka berasal dari penjualan produk elektronik seperti televisi, smartphone, atau perangkat komputer.
Contoh Operating Revenue:
- Perusahaan Retail: Operating revenue bagi perusahaan retail seperti Walmart atau Carrefour adalah pendapatan yang diperoleh dari penjualan barang-barang konsumsi seperti pakaian, makanan, dan produk rumah tangga.
- Perusahaan Teknologi: Untuk perusahaan seperti Apple atau Samsung, operating revenue berasal dari penjualan produk elektronik seperti smartphone, laptop, dan perangkat wearable.
- Perusahaan Jasa: Dalam perusahaan jasa seperti firma hukum atau perusahaan konsultasi, operating revenue diperoleh dari pendapatan yang dihasilkan melalui layanan konsultasi atau nasihat hukum yang diberikan kepada klien.
Kinerja funnel dapat diperbaiki melalui strategi meningkatkan conversion rate sebagai pendukung analisisnya.
Operating revenue merupakan indikator utama untuk menilai kinerja keuangan perusahaan dalam menjalankan kegiatan usahanya. Ketika operating revenue meningkat, hal tersebut menunjukkan bahwa perusahaan berhasil menjalankan operasionalnya dengan baik dan mampu menarik pelanggan untuk membeli produk atau jasa yang ditawarkan.
2. Non-Operating Revenue
Di tahap awal funnel, pahami apa itu leads sebagai pendukung analisisnya.
Non-Operating Revenue adalah pendapatan yang dihasilkan dari aktivitas yang tidak terkait langsung dengan operasi inti perusahaan. Pendapatan ini biasanya berasal dari kegiatan sampingan atau investasi yang dilakukan oleh perusahaan. Non-operating revenue tidak selalu menjadi indikator keberhasilan operasional, tetapi tetap menjadi bagian penting dari total pendapatan perusahaan, terutama jika perusahaan memiliki investasi atau aset yang signifikan di luar operasi utamanya.
Contoh Non-Operating Revenue:
- Pendapatan dari Investasi: Jika sebuah perusahaan memiliki investasi di saham atau obligasi, maka pendapatan yang diperoleh dari dividen atau bunga investasi tersebut termasuk dalam kategori non-operating revenue.
- Pendapatan Sewa: Perusahaan yang memiliki properti atau aset yang disewakan, seperti gedung perkantoran atau ruang komersial, akan mendapatkan non-operating revenue dari hasil sewa tersebut.
- Pendapatan Bunga: Pendapatan dari bunga atas simpanan di bank atau bunga dari pinjaman yang diberikan kepada pihak lain juga termasuk dalam non-operating revenue.
- Penjualan Aset: Ketika perusahaan menjual aset yang bukan bagian dari operasi inti, seperti menjual mesin lama atau properti yang tidak lagi digunakan, pendapatan dari penjualan tersebut dianggap sebagai non-operating revenue.
Pertumbuhan penjualan bisa dimulai dari strategi hot prospect sebagai pendukung analisisnya.
Non-operating revenue dapat menjadi sumber pendapatan tambahan yang signifikan bagi perusahaan, terutama jika investasi atau aset yang dimiliki memiliki nilai yang besar. Namun, karena sifatnya yang tidak berkelanjutan atau tidak berasal dari aktivitas inti, non-operating revenue tidak selalu mencerminkan kinerja operasional perusahaan secara keseluruhan.
Perbedaan Antara Operating Revenue dan Non-Operating Revenue
Perbedaan utama antara Operating Revenue dan Non-Operating Revenue terletak pada sumber pendapatan tersebut. Operating revenue berasal dari aktivitas inti bisnis, seperti penjualan produk atau jasa yang menjadi fokus utama perusahaan. Sebaliknya, non-operating revenue berasal dari aktivitas yang tidak terkait langsung dengan operasi inti, seperti pendapatan dari investasi atau penjualan aset.
Dalam laporan keuangan, kedua jenis revenue ini biasanya dilaporkan secara terpisah untuk memberikan gambaran yang jelas tentang bagaimana perusahaan menghasilkan pendapatannya. Operating revenue biasanya lebih stabil dan dapat diprediksi, karena berasal dari aktivitas bisnis utama. Di sisi lain, non-operating revenue cenderung lebih fluktuatif dan dapat dipengaruhi oleh faktor eksternal seperti kondisi pasar atau keputusan investasi.
Pentingnya Revenue dalam Bisnis
Ukur kesiapan membeli dengan cara mengukur kualitas hot prospect sebagai pendukung analisisnya.
Revenue merupakan indikator vital dalam dunia bisnis karena secara langsung mencerminkan kemampuan perusahaan untuk menghasilkan uang dari produk atau layanannya. Beberapa alasan mengapa revenue sangat penting antara lain:
Menilai Kinerja Keuangan
Tingkat revenue yang tinggi menunjukkan bahwa perusahaan berhasil menarik konsumen dan menjual produknya dengan baik. Sebaliknya, revenue yang rendah dapat menjadi tanda bahwa perusahaan perlu mengevaluasi dan memperbaiki strategi penjualan dan pemasarannya.
Menentukan Kemampuan untuk Bertahan dan Berkembang
Revenue yang stabil dan terus meningkat menunjukkan bahwa perusahaan berada di jalur yang tepat untuk pertumbuhan jangka panjang. Sebaliknya, penurunan revenue bisa menjadi indikasi masalah yang perlu diatasi untuk memastikan kelangsungan hidup bisnis.
Dasar Pengambilan Keputusan
Pertumbuhan tidak bisa dilepaskan dari analisis jenis kompetitor sebagai pendukung analisisnya.
Revenue digunakan sebagai dasar untuk berbagai keputusan bisnis, termasuk alokasi anggaran, strategi pemasaran, dan rencana pengembangan produk. Revenue yang kuat memungkinkan perusahaan untuk berinvestasi dalam pertumbuhan dan inovasi, sementara revenue yang lemah mungkin memerlukan langkah-langkah penghematan atau restrukturisasi.
Cara Menghitung Revenue
Menghitung revenue tidak hanya melibatkan total penjualan, tetapi juga pemahaman yang lebih mendalam tentang bagaimana penjualan tersebut berdampak pada pendapatan perusahaan. Ada tiga cara utama untuk menghitung revenue:
1. Total Revenue (TR)
Total revenue adalah jumlah keseluruhan pendapatan yang diperoleh dari penjualan produk atau jasa. Rumus untuk menghitung total revenue adalah:
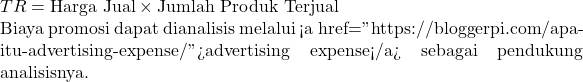
Contoh:
Jika sebuah perusahaan menjual 1.000 unit produk dengan harga Rp10.000 per unit, maka total revenue yang dihasilkan adalah:

Contoh Penghitungan TR:
Misalnya, sebuah perusahaan menjual produk seharga Rp50.000 per unit dan berhasil menjual 1.000 unit produk tersebut dalam satu bulan. Maka, Total Revenue (TR) perusahaan adalah:

2. Average Revenue (AR)
Salah satu penggerak penjualan adalah pengertian digital advertising sebagai pendukung analisisnya.
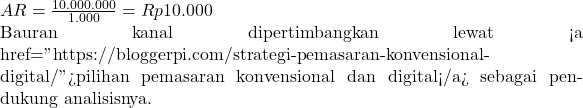
Average revenue adalah pendapatan rata-rata yang diperoleh dari setiap unit produk yang terjual. Ini dihitung dengan membagi total revenue dengan jumlah produk yang terjual. Rumusnya adalah:

Contoh:
Jika total revenue yang dihasilkan adalah Rp10.000.000 dari penjualan 1.000 unit produk, maka average revenue per unit adalah:
Contoh Penghitungan AR:
Jika total revenue yang diperoleh adalah Rp50.000.000 dari penjualan 1.000 unit produk, maka Average Revenue (AR) dihitung sebagai berikut:

3. Marginal Revenue (MR)
Marginal revenue adalah pendapatan tambahan yang diperoleh dari penjualan satu unit tambahan produk. Ini dihitung dengan membagi perubahan dalam total revenue dengan perubahan dalam jumlah produk yang terjual. Rumusnya adalah:

Evaluasi penyebab permintaan melalui cara menarik pelanggan sebagai pendukung analisisnya.
Contoh:
Jika penjualan 100 unit tambahan produk menghasilkan tambahan revenue sebesar Rp1.000.000, maka marginal revenue adalah:

Contoh Penghitungan MR:
Misalnya, sebuah perusahaan menjual 1.000 unit produk dengan total revenue Rp50.000.000. Jika perusahaan menjual tambahan 100 unit produk, dan total revenue meningkat menjadi Rp55.000.000, maka Marginal Revenue (MR) dari tambahan 100 unit produk tersebut adalah:

Ini menunjukkan bahwa setiap unit tambahan produk yang terjual menghasilkan tambahan pendapatan sebesar Rp50.000.
Kualitas komunikasi penjualan berkaitan dengan cara menawarkan produk sebagai pendukung analisisnya.
6 Faktor yang Dapat Mempengaruhi Revenue
Revenue atau pendapatan merupakan indikator penting dalam mengukur kinerja keuangan suatu perusahaan. Berbagai faktor dapat memengaruhi tingkat revenue yang dihasilkan oleh perusahaan. Pemahaman yang baik mengenai faktor-faktor ini sangat penting agar perusahaan dapat mengoptimalkan pendapatannya. Berikut adalah enam faktor utama yang dapat memengaruhi revenue:
1. Harga Jual Produk atau Jasa
Harga jual merupakan faktor utama yang langsung memengaruhi revenue. Penentuan harga yang tepat sangat penting dalam strategi penjualan perusahaan. Harga yang terlalu tinggi mungkin akan mengurangi daya beli pelanggan karena dianggap terlalu mahal, sehingga menurunkan volume penjualan dan pada akhirnya mengurangi revenue. Sebaliknya, harga yang terlalu rendah mungkin tidak mampu menutupi biaya produksi dan operasional, yang juga dapat menyebabkan penurunan revenue.
Penentuan harga jual yang optimal memerlukan analisis pasar yang cermat. Perusahaan perlu mempertimbangkan berbagai faktor, seperti biaya produksi, kondisi pasar, tingkat persaingan, dan sensitivitas harga pelanggan. Selain itu, perusahaan juga harus mempertimbangkan nilai tambah yang ditawarkan produk atau jasa tersebut. Strategi pricing yang tepat tidak hanya menjaga revenue tetapi juga dapat memperkuat posisi kompetitif perusahaan di pasar.
2. Jumlah Produk atau Jasa yang Terjual
Jumlah produk atau jasa yang terjual adalah faktor penting lainnya yang memengaruhi revenue. Semakin tinggi volume penjualan, semakin besar pula pendapatan yang diperoleh perusahaan. Oleh karena itu, perusahaan harus terus berupaya untuk meningkatkan volume penjualan melalui berbagai strategi, seperti peningkatan produksi, diversifikasi produk, atau perluasan pasar.
Kepuasan pelanggan memengaruhi pembelian ulang; pahami customer satisfaction sebagai pendukung analisisnya.
Namun, perusahaan harus tetap menjaga keseimbangan antara kuantitas dan kualitas. Menjual produk dalam jumlah besar tetapi dengan kualitas yang rendah dapat merusak reputasi perusahaan dan mengurangi loyalitas pelanggan. Untuk itu, menjaga kualitas produk atau jasa sembari meningkatkan kuantitas penjualan adalah kunci dalam menjaga stabilitas revenue.
3. Kualitas Produk atau Jasa
Kualitas produk atau jasa memiliki dampak langsung terhadap keputusan pembelian pelanggan. Produk atau jasa dengan kualitas tinggi cenderung lebih disukai oleh pelanggan, sehingga dapat meningkatkan tingkat penjualan dan pada akhirnya meningkatkan revenue. Kualitas yang baik juga dapat menciptakan loyalitas pelanggan, yang penting untuk memastikan pendapatan yang berkelanjutan.
Investasi dalam peningkatan kualitas produk atau jasa bisa dilakukan melalui riset dan pengembangan (R&D), peningkatan proses produksi, dan memperhatikan umpan balik dari pelanggan. Dengan memastikan bahwa produk atau jasa yang ditawarkan sesuai dengan harapan pelanggan, perusahaan dapat meningkatkan daya saing dan mendapatkan kepercayaan lebih dari konsumen.
4. Strategi Pemasaran
Strategi pemasaran yang efektif adalah faktor kunci lainnya dalam mempengaruhi revenue. Pemasaran yang dilakukan dengan tepat dapat meningkatkan visibilitas produk atau jasa, menarik minat pelanggan potensial, dan mendorong penjualan. Elemen penting dari strategi pemasaran termasuk promosi, iklan, penjualan langsung, dan aktivitas branding lainnya.
Penggunaan strategi pemasaran digital, seperti pemasaran melalui media sosial, SEO (Search Engine Optimization), dan email marketing, juga dapat membantu perusahaan menjangkau audiens yang lebih luas dengan biaya yang relatif rendah. Perusahaan yang mampu merancang dan menerapkan strategi pemasaran yang efektif akan lebih mampu bersaing di pasar dan meningkatkan revenue secara signifikan.
Pemilihan target dapat dijelaskan lewat contoh segmentasi pasar sebagai pendukung analisisnya.
5. Tingkat Kepuasan Pelanggan
Kepuasan pelanggan adalah salah satu pilar utama dalam keberhasilan bisnis. Pelanggan yang puas cenderung menjadi pelanggan setia yang terus melakukan pembelian ulang, yang secara langsung meningkatkan revenue perusahaan. Sebaliknya, pelanggan yang tidak puas mungkin beralih ke produk atau jasa pesaing, sehingga menurunkan pendapatan.
Untuk menjaga kepuasan pelanggan, perusahaan harus memastikan bahwa produk atau jasa yang ditawarkan memenuhi atau bahkan melebihi harapan pelanggan. Selain itu, pelayanan yang baik, responsif terhadap keluhan, dan pemberian apresiasi kepada pelanggan setia, seperti diskon atau program loyalitas, juga penting dalam mempertahankan kepuasan dan loyalitas pelanggan.
6. Persaingan di Pasar
Persaingan di pasar juga merupakan faktor yang signifikan dalam menentukan revenue perusahaan. Semakin tinggi tingkat persaingan, semakin sulit bagi perusahaan untuk menarik dan mempertahankan pelanggan. Dalam kondisi persaingan yang ketat, perusahaan mungkin harus menurunkan harga atau meningkatkan biaya pemasaran untuk menarik pelanggan, yang bisa berdampak negatif pada revenue.
Untuk mengatasi persaingan, perusahaan harus terus berinovasi dan menawarkan nilai tambah yang berbeda dari pesaing. Ini bisa berupa peningkatan kualitas produk, layanan pelanggan yang lebih baik, atau diferensiasi produk. Dengan strategi yang tepat, perusahaan dapat mempertahankan atau bahkan meningkatkan pangsa pasarnya meskipun berada dalam lingkungan persaingan yang ketat.
Menyusun Dashboard Revenue untuk Bisnis dan Digital Marketing
Sebuah laporan pendapatan sebaiknya memperlihatkan sumber revenue, periode pengakuan, jumlah unit atau pelanggan, pengurang transaksi, serta perubahan dibanding periode yang sepadan. Bagi digital agency, pemisahan revenue jasa berulang, proyek sekali jalan, dan biaya pihak ketiga penting untuk memahami kualitas pertumbuhan. Jangan mengakui seluruh nominal kontrak jangka panjang sebagai pendapatan periode berjalan jika kewajiban layanan belum dipenuhi.
Contoh dashboard bulanan untuk bisnis kecil
| Indikator | Perhitungan | Fungsi |
|---|---|---|
| Revenue bersih penjualan | Penjualan bruto dikurangi pengurang transaksi yang relevan | Menilai hasil penjualan yang diakui |
| Pertumbuhan revenue | (Revenue kini − periode pembanding) / periode pembanding × 100% | Memantau arah perkembangan |
| Average order value | Revenue transaksi / jumlah pesanan | Memahami nilai tiap pesanan |
| Margin kotor | (Revenue − HPP) / revenue × 100% | Melihat kualitas laba sebelum beban operasi |
| Conversion rate | Transaksi / kunjungan yang memenuhi definisi × 100% | Evaluasi efektivitas funnel |
Definisi dan cakupan pembilang atau penyebut harus konsisten. Revenue bukan sama dengan kas diterima, sedangkan nilai penjualan marketplace dapat berbeda dari revenue yang berhak diakui perusahaan sebagai principal atau agent. Untuk pelaporan formal, konsultasikan PSAK dan kebijakan akuntansi yang berlaku kepada profesional terkait, serta lihat prinsip IFRS 15 pada referensi akhir.
Pertanyaan yang Sering Diajukan tentang Revenue
1. Apa rumus menghitung revenue?
Untuk produk dengan harga seragam, rumus sederhananya adalah harga jual dikalikan jumlah unit terjual. Jika terdapat banyak produk, jumlahkan pendapatan per produk dan sesuaikan retur, diskon, serta komponen transaksi lainnya menurut kebijakan akuntansi. Gunakan data transaksi yang benar-benar terjadi.
2. Apa perbedaan revenue dan omzet?
Omzet dalam pemakaian sehari-hari sering mengacu pada nilai penjualan bruto, sedangkan revenue dalam laporan keuangan mengikuti aturan pengakuan pendapatan dan pengukuran harga transaksi. Sebutkan definisi yang dipakai agar perbandingan tidak menyesatkan.
3. Apakah revenue sama dengan profit?
Tidak. Revenue adalah pendapatan, sedangkan profit atau laba adalah sisa setelah mengurangkan biaya yang relevan. Bisnis bisa mencatat revenue meningkat tetapi laba menurun apabila harga pokok, diskon, atau pengeluaran operasional tumbuh lebih cepat.
4. Apakah uang kas yang masuk selalu menjadi revenue?
Tidak. Penerimaan uang muka untuk jasa yang belum diserahkan dapat menjadi kewajiban kontrak lebih dahulu. Sebaliknya, pada transaksi kredit, revenue bisa diakui sebelum kas pelanggan benar-benar diterima apabila ketentuan pengakuan telah terpenuhi.
5. Apa yang dimaksud gross revenue?
Gross revenue lazim dipakai secara manajerial untuk menggambarkan nilai penjualan sebelum pengurang seperti retur dan diskon. Definisinya perlu didokumentasikan karena istilah bruto dan neto juga digunakan dalam pertimbangan principal-versus-agent.
6. Apa yang dimaksud net revenue?
Net revenue biasanya mengacu pada pendapatan penjualan setelah pengurang transaksi tertentu. Jangan otomatis menyamakan net revenue dengan laba bersih; istilah net income merupakan ukuran hasil usaha yang berbeda.
7. Bagaimana menghitung revenue perusahaan jasa?
Tetapkan harga kontrak, kewajiban layanan, periode pemenuhan, serta komponen yang menjadi hak perusahaan. Untuk jasa berlangganan, pengakuan biasanya mengikuti layanan yang diberikan sepanjang periode kontrak, bukan semata-mata tanggal pembayaran.
8. Bagaimana cara menghitung average revenue?
Bagi total revenue dengan jumlah unit yang terjual atau unit analisis yang didefinisikan. Misalnya revenue Rp60 juta dari 1.200 unit menghasilkan rata-rata Rp50.000 per unit. Jangan mencampur unit terjual dengan jumlah transaksi apabila keduanya berbeda.
9. Bagaimana cara menghitung marginal revenue?
MR adalah perubahan total revenue dibagi perubahan jumlah unit. Jika revenue bertambah Rp2 juta dari tambahan 50 unit, rata-ratanya Rp40.000 per unit tambahan. Dalam analisis ekonomi kontinu, marginal revenue dapat didekati melalui turunan fungsi pendapatan.
10. Apakah diskon dan retur memengaruhi revenue?
Ya, keduanya dapat mengubah harga transaksi atau mengurangi jumlah pendapatan yang diakui. Pengaruh pastinya bergantung pada ketentuan transaksi, estimasi retur, dan kebijakan akuntansi.
11. Bagaimana menghitung pertumbuhan revenue?
Kurangi revenue periode sebelumnya dari revenue periode saat ini, lalu bagi dengan revenue periode sebelumnya dan kalikan 100%. Bandingkan periode yang sepadan, misalnya kuartal yang sama tahun sebelumnya saat bisnis sangat musiman.
12. Mengapa revenue meningkat tetapi arus kas memburuk?
Penjualan secara kredit, penumpukan piutang, pengeluaran stok, atau belanja modal dapat membuat kas tertekan walaupun pendapatan bertambah. Evaluasi laporan arus kas dan piutang, bukan hanya grafik penjualan.
